

El banco considera que Merlin se encuentra en medio de una «tormenta perfecta». A la subida de los tipos de interés y al repunte de las rentabilidades de la deuda soberana, que penalizan las valoraciones inmobiliarias, se suman ahora las dudas sobre el plan de inversión en centros de datos. Por un lado, por el real decreto que prepara el Gobierno y, por otro, por la situación financiera de CoreWeave, principal inquilino de Merlin en este negocio.
El cambio de recomendación supone una diferencia relevante frente al tono más constructivo de otras casas de análisis en los últimos días. Esta misma semana, Jefferies y Banco Sabadell defendían que el riesgo ligado a CoreWeave está relativamente acotado y consideraban que el castigo sufrido por Merlin podía abrir una oportunidad de entrada.
COREWEAVE, EN EL CENTRO DE LAS DUDAS
Uno de los principales motivos de preocupación para Bankinter es CoreWeave. Los bonos de la compañía estadounidense han sufrido una fuerte corrección en los últimos días, con un importante aumento de la rentabilidad exigida por los inversores, mientras sus acciones también han acusado las dudas sobre su elevado endeudamiento y su capacidad para sostener el crecimiento.
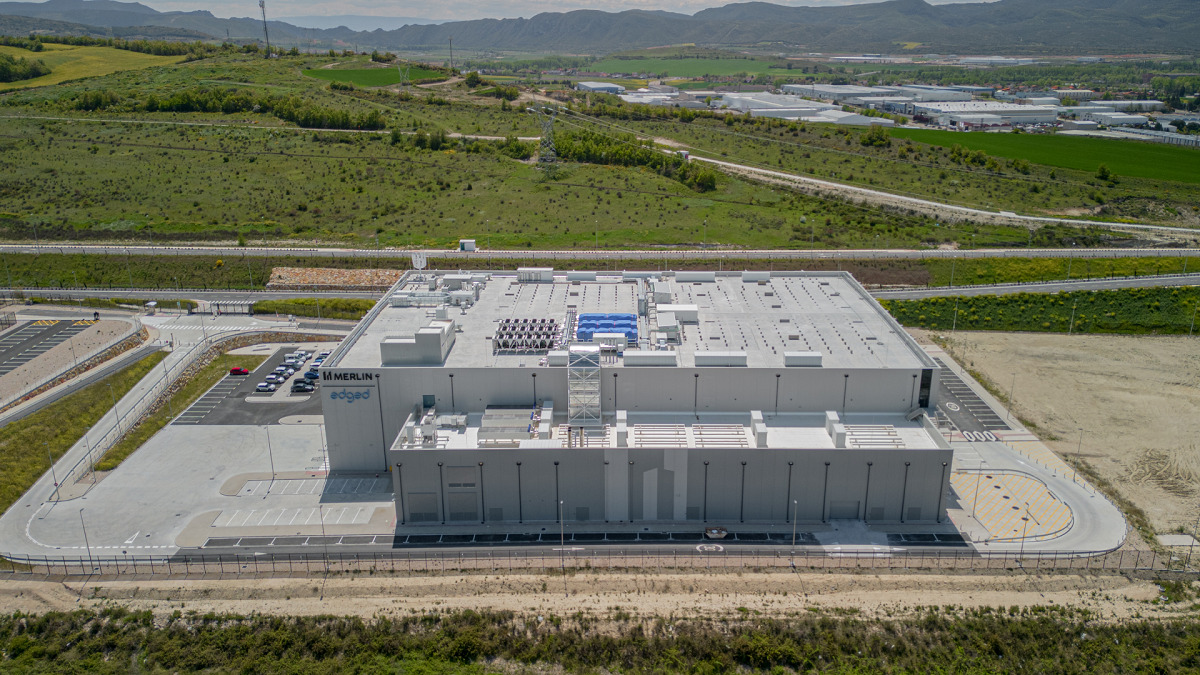
El problema para Merlin está en la elevada concentración actual. CoreWeave ocupa el 80% de las fases I y II de sus centros de datos, unos 160 MW, aunque la estrategia de la socimi pasa por diversificar hacia otros clientes en las siguientes fases.
Jefferies y Sabadell consideran que, pese al elevado peso actual de CoreWeave, el riesgo para Merlin es más limitado de lo que podía sugerir esa concentración, especialmente porque la plataforma de centros de datos está todavía en una fase inicial y el grupo pretende ampliar la base de inquilinos.
Bankinter, sin embargo, opta ahora por la prudencia y señala que necesita más visibilidad sobre la viabilidad de CoreWeave antes de volver a adoptar una posición más positiva sobre Merlin.
EL DECRETO, EL OTRO GRAN RIESGO
El segundo frente es regulatorio. Bankinter advierte de que el real decreto sobre centros de datos que prepara el Gobierno español podría imponer restricciones relevantes al desarrollo de nuevos proyectos. Entre otras exigencias, el borrador contempla que los centros de datos desarrollen nueva generación renovable capaz de cubrir al menos el 80% de su consumo eléctrico, con verificación horaria. Bankinter considera que este requisito sería muy difícil de cumplir dadas las propias características de la generación renovable y que, si la norma se aprobara en sus actuales términos, podría poner en entredicho el plan de inversiones de Merlin.
La regulación ha sido uno de los factores que más ha pesado sobre la cotización de Merlin desde el verano. El sector ha advertido de que la redacción inicial podría frenar buena parte de las inversiones previstas en España, aunque en las últimas semanas se han producido señales de una posible flexibilización. El ministro de Transición Digital, Óscar López, aseguró recientemente que el Gobierno tendrá en cuenta «muchísimas» de las alegaciones presentadas durante la tramitación.
BANKINTER ASUME UN ESCENARIO MUCHO MÁS CONSERVADOR
Ante este escenario, Bankinter ha decidido modificar de forma relevante las hipótesis utilizadas para valorar la compañía. Su nuevo escenario contempla que Merlin pueda dejar «en stand by» el plan de inversión en centros de datos y limitarse a terminar únicamente los proyectos ya en marcha y prealquilados.
Esta mayor prudencia, junto con el repunte de las rentabilidades de la deuda soberana, lleva al banco a recortar el precio objetivo desde 19,6 hasta 13,6 euros por acción, un ajuste del 30,6%.
Aun así, Bankinter cree que el castigo bursátil sufrido por Merlin es «excesivo» y su nuevo precio objetivo sigue otorgando al valor un potencial aproximado del 18,4% sobre los niveles utilizados en el informe. Precisamente por ello, recalca que la rebaja a ‘neutral’ es de carácter «táctico», a la espera de mayor claridad tanto sobre CoreWeave como sobre la regulación española.
En su valoración por suma de partes, Bankinter atribuye actualmente 2.279 millones de euros al negocio de centros de datos, aproximadamente un 17% del valor bruto de los activos de Merlin. Las oficinas siguen siendo la principal partida, con 6.148 millones y un peso cercano al 46%.
Pese a las cautelas, las previsiones operativas del banco siguen contemplando crecimiento. Bankinter estima un EBITDA de 448 millones de euros en 2026 y 549 millones en 2027, y un beneficio neto ajustado de 325 y 409 millones, respectivamente.
Source: Bolsamania.com
